5 perguntas para Alberto Serrentino, fundador da Varese Retail
Especialista em varejo fala sobre os desafios do setor, o avanço da inteligência artificial e as mudanças na relação entre empresas e consumidores
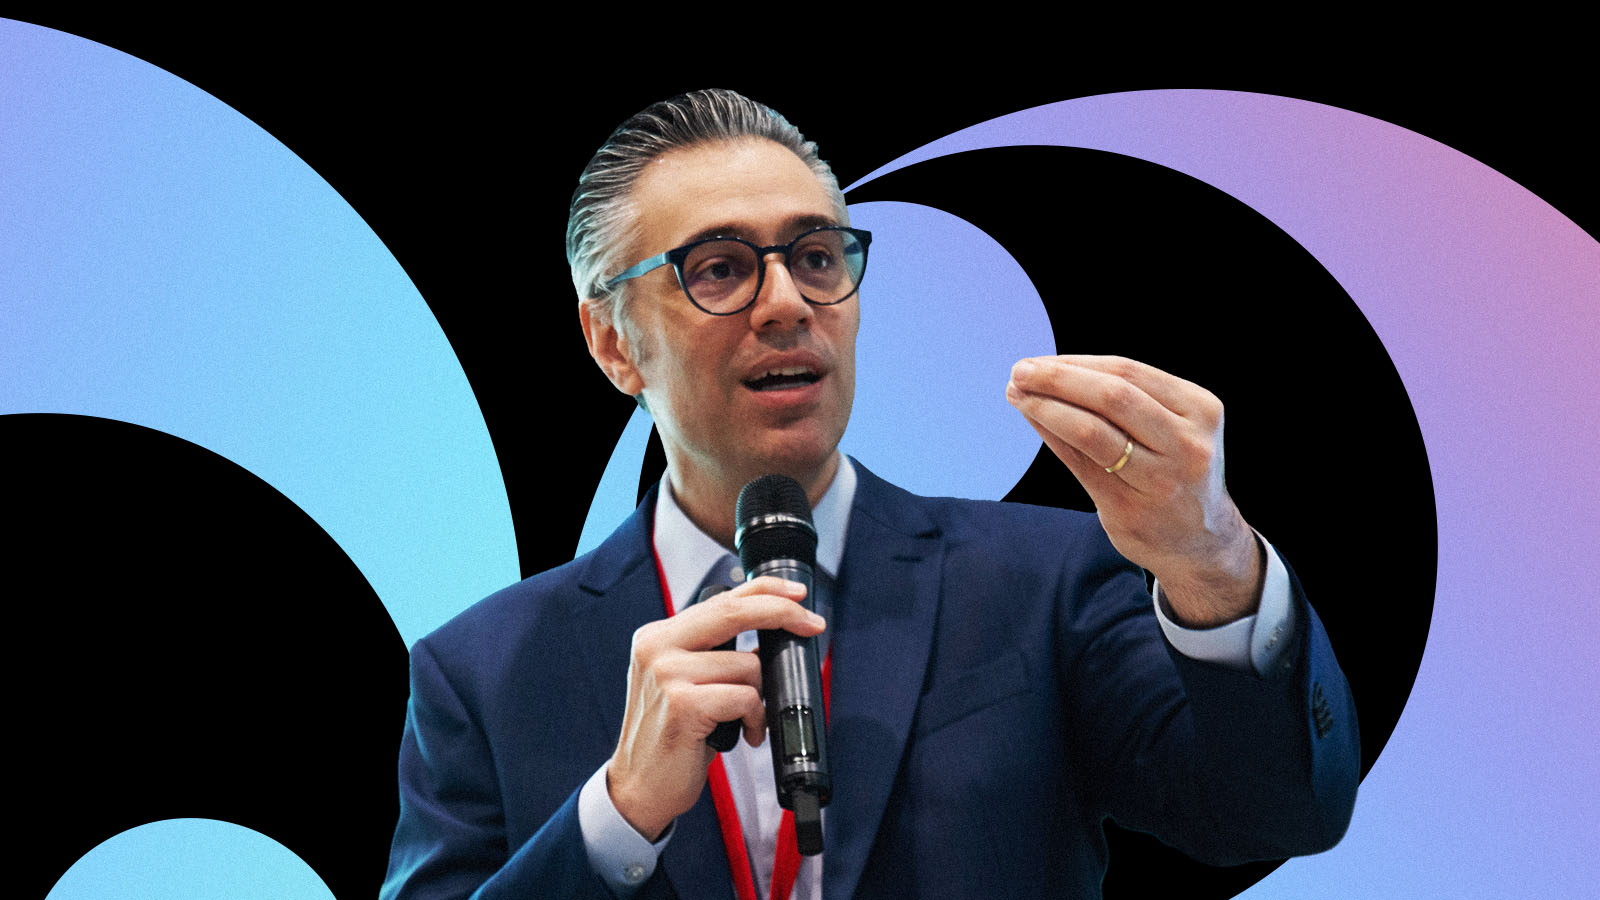
Fundador da Varese Retail, cofundador da BTR Varese e do Instituto Retail Think Tank (IRTT), Alberto Serrentino tem mais de 35 anos de experiência nos setores de varejo e consumo. Consultor, conselheiro de empresas, autor e palestrante internacional, é reconhecido há quatro anos pela Rethink Retail como Top Retail Expert.
Com mais de 850 apresentações realizadas no Brasil e no exterior, Serrentino participou de 22 edições da convenção anual da associação dos varejistas dos EUA, a National Retail Federation (NRF), e integra a lista global Retail Voices da entidade. É autor ou coautor de 10 livros e de mais de 300 artigos sobre varejo, consumo, estratégia e transformação digital.
Nesta entrevista à Fast Company Brasil, Serrentino fala sobre os desafios do varejo brasileiro em um cenário de juros altos, sobre a competição com plataformas chinesas e o papel dos marketplaces.
Também discute os usos da inteligência artificial no setor e quais competências serão necessárias para que as empresas conciliem os resultados do presente com as transformações dos próximos anos.
FC Brasil – O recente fechamento de lojas e a reestruturação das Casas Bahia reacenderam o debate sobre a sustentabilidade do varejo brasileiro. Quais são, na sua avaliação, os principais erros estratégicos que levam uma grande empresa varejista a perder relevância e que sinais o mercado costuma ignorar?
Alberto Serrentino – É preciso contextualizar a questão no momento que o varejo vive hoje. Este ciclo longo de juros altos tem sido muito desafiador para o setor, porque veio depois de um período de juros muito baixos. A pandemia gerou grande liquidez, com juros que chegaram ao mínimo histórico de 2%.
Nesse período, muitas empresas aumentaram sua alavancagem, seja para criar um colchão de liquidez diante da incerteza, seja para aproveitar o dinheiro barato. Só que a alta dos juros foi muito rápida e muito intensa, o que deixou a estrutura de capital de muitas empresas estressada e insustentável.
Hoje não temos um problema sistêmico no varejo brasileiro. Tecnicamente, o setor não está em crise: ele tem uma dificuldade de crescimento. Tivemos um biênio terrível em 2015 e 2016 e, depois, muitos anos de baixo crescimento.
O Brasil tem um varejo pouco concentrado e muito regionalizado, algo sem paralelo em países de escala relevante no Ocidente.
O ano de 2024 foi um bom ano, o único de crescimento mais robusto, mas voltamos a um patamar baixo, com taxas reais entre 1,5% e 2%. Com os juros altos, houve ainda aperto de crédito, estrangulamento da demanda e aumento do endividamento das famílias, o que comprimiu o consumo.
Ainda assim, no estudo que realizamos há 12 anos, o ranking das 300 maiores empresas do varejo brasileiro, inicialmente pela Sociedade Brasileira de Varejo e Consumo (SBVC) e nos últimos dois anos pelo IRTT, o setor segue crescendo: muitas empresas encontram espaços para expandir e ganhar escala.
Hoje existem basicamente duas classes de empresas no varejo brasileiro: as alavancadas e as não alavancadas. As alavancadas estão sob fortíssimo estresse, muitas delas inviáveis, insolventes. Por isso estamos vendo tantas reestruturações de dívida, recuperações extrajudiciais e judiciais – e outras virão.
Enquanto não tivermos um patamar de juros compatível com as margens do varejo, e enquanto as empresas não conseguirem se desalavancar e construir uma estrutura de capital mais resiliente, muitas continuarão sofrendo.

Por outro lado, há muitas empresas sem alavancagem, ou com alavancagem baixa, que estão navegando bem, mostrando resiliência e disciplina para encontrar oportunidades de crescimento.
Claro que, no meio de tudo isso, também existem erros estratégicos. A própria decisão de se alavancar é um deles, porque desconsidera características da nossa economia: muita instabilidade, oscilações, mudanças de cenário às vezes imprevisíveis e, principalmente, um histórico de juros normalmente altos.
Há também muitas empresas que não conseguem entender, decifrar e adaptar seu negócio à aceleração digital e às mudanças pelas quais o mercado vem passando, e isso também as fragiliza. Mas o maior ofensor hoje é mesmo o cenário de juros, com demanda deprimida e população endividada.
Recentemente, as bets também se tornaram um grande ofensor. E agora há um fator adicional: a eliminação do imposto sobre o cross-border, a "taxa das blusinhas", que gera uma concorrência não isonômica e acaba subtraindo parte da demanda do varejo.
FC Brasil – As plataformas chinesas transformaram a competição no varejo ao combinar preço, escala, velocidade, dados e uma operação digital muito eficiente. O varejo brasileiro consegue competir com esse modelo? Em quais dimensões (produto, experiência, logística ou confiança) ainda se pode construir vantagem?
Alberto Serrentino – O Brasil tem um varejo muito pouco concentrado e muito regionalizado, algo sem paralelo em países de escala relevante no mundo ocidental.
No digital, porém, seguimos um padrão que se repete no mundo inteiro: alta concentração e domínio dos marketplaces. As quatro grandes plataformas do país – Mercado Livre, Shopee, Magalu e Amazon – respondem por cerca de 75% do e-commerce brasileiro.
O Mercado Livre tem uma liderança consolidada e expressiva, com quase 40% de participação, mas a Shopee cresceu de forma muito agressiva nos últimos três anos e ocupa uma segunda posição descolada de Magalu e Amazon, que têm participações parecidas.
Leia mais: 81% dos consumidores já compraram por indicação de influenciadores
Além disso, plataformas que vendem bastante via cross-border, como AliExpress, Shein e Temu, também vêm crescendo e já estão entre as 10 maiores do nosso varejo.
Muitos dos modelos de negócio e operacionais que funcionam na China não são replicáveis nos mercados ocidentais, por questões regulatórias e estruturais, mas algumas características vêm ganhando escala.
A Shopee, por exemplo, faz muito uso de gamificação e de alavancas promocionais agressivas na experiência e na navegação. Isso cativa e engaja muito o consumidor jovem – tanto que sua base ativa de usuários hoje é maior que a do Mercado Livre.
O tíquete médio é muito mais baixo, mas a base é maior, o que garante frequência e recorrência. É uma dinâmica diferente daquela das plataformas ocidentais.
A ByteDance, com o TikTok Shop, também passou a operar como marketplace: embora seja uma plataforma de conteúdo e entretenimento, ali o consumo acontece a partir do conteúdo. O content commerce já representa de 30% a 40% do e-commerce chinês, e no Brasil a tendência é que também cresça.
Já as plataformas brasileiras, em sua grande maioria, foram desativadas, redimensionadas ou encolheram. A Americanas derreteu no digital: recuperou-se e voltou bem no negócio físico, mas no online hoje é pouco relevante. A Casas Bahia diminuiu muito de escala.
A única grande plataforma brasileira que de fato compete com as internacionais é o Magalu. O Mercado Livre é latino-americano e não pode ser caracterizado como uma empresa brasileira, apesar de ter uma gestão brasileira muito forte e de o Brasil representar cerca de metade do negócio.
FC Brasil – Os marketplaces ampliaram o sortimento e a conveniência para o consumidor, mas também tornaram as marcas mais dependentes das plataformas. Como equilibrar o ganho de alcance proporcionado pelos marketplaces com a necessidade de preservar margem, dados e relacionamento direto com o cliente?
Alberto Serrentino – Para muitas empresas, a agenda de marketplace é inevitável, pelo domínio e pela relevância que essas plataformas têm hoje e pelos ativos que reúnem: grandes bases de clientes, tráfego, frequência, recorrência, infraestrutura logística, nível de serviço na entrega e capacidade de desenvolver tecnologia e inovação. Isso faz delas um ambiente onde as empresas encontram espaços de crescimento e vendas incrementais.
Para quem tem produto proprietário e controla a marca, o marketplace é uma boa alternativa para alcançar clientes que não comprariam se a marca não estivesse disponível ali – pela conveniência, pelo hábito, pela frequência ou pelo impulso. No varejo de commodities, isso precisa ser feito com bastante cuidado, e é preciso fazer muita conta sobre como operar lá dentro.
Enquanto não tivermos um patamar de juros compatível com as margens do varejo, muitas empresas continuarão sofrendo.
Ainda assim, a presença em marketplace é estrategicamente importante, até para aprender a pilotar esse canal, porque essas plataformas serão cada vez mais relevantes e dominantes. Não estar em marketplace significa estar fora do ambiente que domina o mundo digital.
Até o Magalu, que é muito relevante, firmou recentemente acordos com a Amazon e com o Mercado Livre para se tornar seller dessas plataformas, com a Magalog embarcada. Foi um movimento muito bem costurado, que representa a busca por novos espaços de crescimento.
Esses espaços podem ser economicamente sustentáveis e viáveis, dependendo de como a empresa encara o tema em sua política comercial, em sua estratégia de crescimento e nas negociações que consegue fazer com as plataformas.
FC Brasil – No livro "10+10 IA no Varejo", escrito com Eduardo Terra, vocês discutem aplicações da inteligência artificial no setor. Quais usos já estão gerando impacto concreto em áreas como previsão de demanda, precificação, atendimento e logística? Quais ainda são mais promessa do que realidade?
Alberto Serrentino – Existem vários casos de uso no nosso varejo e empresas que já vêm capturando valor a partir de iniciativas ligadas a IA. São dois grandes blocos de oportunidade: de um lado, a otimização e a reinvenção de processos chave; de outro, a elevação da experiência do cliente por personalização em escala. Tudo isso via muita automação.
Há exemplos concretos em planejamento de demanda, planejamento de sortimento, alocação, gestão de estoques, precificação dinâmica e automação de processos ligados a CRM e ativação de clientes. E também no AI-commerce e no conversational commerce, com agentes, como a Lu, do Magalu.
Várias empresas como ifood, RD, Renner, Magalu, O Boticário e C&A, vêm atuando de maneira estruturada, com uma agenda de IA que define prioridades, quais são as grandes batalhas e as formas de disseminação e descentralização.
Temos casos como o do iFood, que se tornou uma usina de produção de agentes, com mais de 30 mil agentes desenvolvidos e implantados internamente.
Então isso está acontecendo, sim. Mas é uma longa jornada, e estamos só no começo dela. É um caminho que exige muito aprendizado e amadurece em estágios.
Pressupõe que as empresas tenham os pré-requisitos em organização de dados, arquitetura, infraestrutura, cultura, governança e segurança e que, a partir disso, consigam definir seu roadmap e suas grandes batalhas, para depois enfrentar os desafios de adoção e de redesenho dos processos existentes.
Certamente o varejo vai conseguir incorporar essa capacidade e escalá-la com qualidade. Não serão todas as empresas: vamos ter diferenças de qualidade de execução, como em tudo, e isso provavelmente será determinante da competitividade futura.
FC Brasil – Olhando para os próximos 10 anos, quais competências serão indispensáveis para a sobrevivência de um varejista brasileiro? Quais decisões as empresas precisam começar a tomar agora para não repetir, diante da IA, os mesmos atrasos cometidos na transição para o digital?
Alberto Serrentino – Para ter uma empresa com boa chance de êxito e de crescimento sustentável no nosso mercado, primeiro é preciso resiliência e disciplina estratégica. Resiliência significa estrutura de capital sólida, liquidez, um modelo operacional consolidado e um modelo econômico sustentado.
A partir daí, a empresa precisa ter capacidade de interpretar o mercado, o ambiente competitivo e as transformações que vêm desafiando os negócios de varejo – e, dentro delas, a maior de todas é sem dúvida a agenda de IA.
É preciso muito equilíbrio nas escolhas e na execução, porque as empresas vão ter de dosar a energia empregada para entregar o resultado de curto prazo. No varejo, a demanda operacional é muito elevada: é um negócio intenso operacionalmente, em que o jogo se ganha no dia a dia da execução.
Isso drena uma energia enorme das organizações, mas não pode impedir – e não deve impedir – que as empresas mantenham frentes voltadas à inovação, à transformação do negócio e à incorporação e disseminação de IA, que é o que vai garantir a competitividade futura.
Então: equilíbrio entre curto e longo prazo, entre a execução e a busca de resultados imediatos, de um lado, e as apostas, os investimentos, as iniciativas e os esforços voltados ao longo prazo, de outro. E, obviamente, num ambiente que está se tornando mais complexo, mais competitivo e mais desafiador.